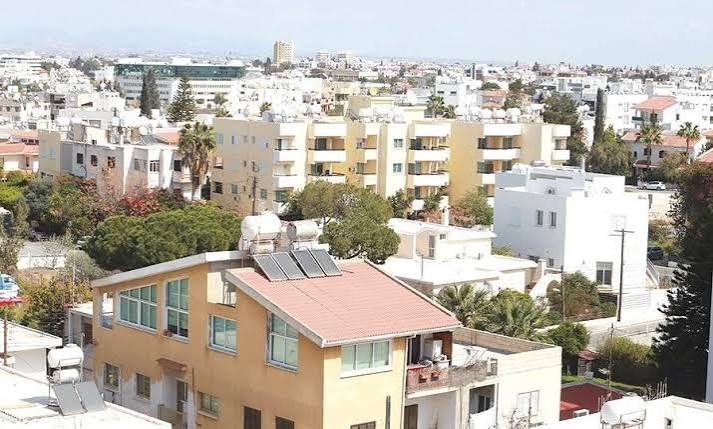
1. Ράλι 8,5% στις τιμές κατοικιών, με την Αμμόχωστο στην κορυφή Ο Δείκτης Τιμών Κατοικιών της Κεντρικής Τράπεζας κατέγραψε ετήσια αύξηση 8,5% το δεύτερο τρίμηνο του 2026, με τριμηνιαία άνοδο 2,4%. Η άνοδος αποδίδεται στη σθεναρή ζήτηση από ξένους αγοραστές και στο συνεχώς αυξανόμενο κατασκευαστικό κόστος. Ανά επαρχία, επιταχύνθηκε η άνοδος παντού εκτός από τη Λεμεσό, με την Αμμόχωστο στην κορυφή με 10% και τη Λάρνακα στο 9,8%. Τα πωλητήρια έγγραφα αυξήθηκαν 15,4% σε σχέση με πέρσι, ενώ οι άδειες οικοδομής εκτινάχθηκαν 63,7% το πρώτο πεντάμηνο του έτους. Η εικόνα δείχνει μια αγορά που τροφοδοτείται κυρίως από εξωτερική ζήτηση, με ό,τι αυτό συνεπάγεται για την προσιτότητα στέγασης των ντόπιων αγοραστών.
2. Ο προϋπολογισμός του 2027 κατατέθηκε στη Βουλή με πλεόνασμα άνω του 4% του ΑΕΠ Το Υπουργείο Οικονομικών κατέθεσε τον προϋπολογισμό για το 2027, προβλέποντας δημοσιονομικό πλεόνασμα γύρω στο 4% του ΑΕΠ. Παρά τη θετική εικόνα των δημόσιων οικονομικών, ανεξάρτητες αναλύσεις προειδοποιούν για κινδύνους που κρύβονται πίσω από τα πλεονάσματα, συνδεδεμένους με μεγάλα έργα υποδομής και διαρθρωτικές παθογένειες της οικονομίας. Το θέμα αφορά άμεσα κάθε επιχείρηση, καθώς ο προϋπολογισμός καθορίζει τη φορολογική πολιτική, τις δημόσιες επενδύσεις και το πλαίσιο στήριξης για το επόμενο έτος.
3. Μόλις το 6% των εκποιήσεων αφορά κύρια κατοικία, με τις συναινετικές λύσεις να κυριαρχούν Ανάλυση της Κεντρικής Τράπεζας για την περίοδο Ιανουαρίου 2022 έως Μαρτίου 2026 δείχνει ότι η γεωργική γη αποτέλεσε το 61% όλων των εκποιήσεων, ενώ οι κύριες κατοικίες μόλις το 6%. Παράλληλα, το 30% των υποθέσεων για τις οποίες στάλθηκαν ειδοποιήσεις κατέληξε σε συναινετική ρύθμιση, με τη συνολική αγοραία αξία των ρυθμισμένων ακινήτων να φτάνει τα €2,3 δισεκατομμύρια. Η ανάλυση δείχνει ότι ο μηχανισμός λειτουργεί κυρίως ως εργαλείο πίεσης για διακανονισμό παρά ως μέσο πραγματικής εκποίησης, κάτι που αφορά τράπεζες, δανειολήπτες και την ευρύτερη αγορά ακινήτων.